2020年中国智能制造装备行业区域市场规模与发展趋势分析 环渤海地区优势明显
引言
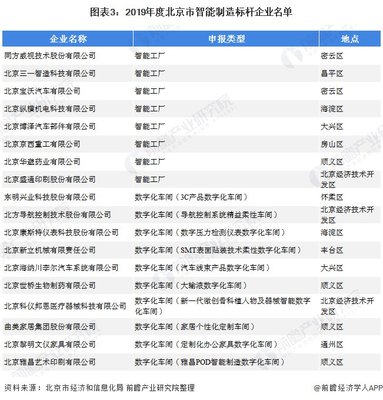
智能制造装备作为高端装备制造业的核心领域,是推动中国制造业转型升级、实现高质量发展的关键支撑。2020年,尽管面临新冠疫情冲击和复杂多变的国际环境,中国智能制造装备行业仍展现出较强韧性,区域市场格局进一步明晰,其中环渤海地区凭借其独特的产业基础和政策优势,成为行业发展的重要增长极。
一、行业整体概况
2020年,中国智能制造装备行业市场规模继续保持增长态势,全年市场规模约突破2万亿元。工业机器人、数控机床、增材制造装备、智能传感与控制装备等细分领域均实现不同程度的发展。从应用端看,汽车、电子、家电、工程机械等行业智能化改造需求持续释放,推动智能制造装备渗透率稳步提升。
二、区域市场格局分析
从区域分布来看,中国智能制造装备行业已形成以环渤海、长三角、珠三角三大区域为主导,中西部地区加速追赶的格局。2020年各区域市场规模占比大致如下:
- 环渤海地区:约占全国市场的32%,规模约6400亿元。北京、天津、河北、山东、辽宁等地协同发展,在工业机器人、高档数控机床、智能仪器仪表等领域优势突出。
- 长三角地区:约占30%,规模约6000亿元。上海、江苏、浙江、安徽等地在集成应用、系统解决方案方面领先,外资及本土龙头企业集聚。
- 珠三角地区:约占22%,规模约4400亿元。广东的电子信息制造、家电产业智能化需求旺盛,带动智能装备产业快速发展。
- 中西部地区:约占16%,规模约3200亿元。湖北、湖南、四川、重庆等地依托传统装备制造基础,加快智能化转型,增速高于全国平均水平。
三、环渤海地区优势分析
环渤海地区在2020年智能制造装备行业中表现尤为突出,其优势主要体现在以下几个方面:
- 科研与创新资源密集。北京拥有众多国家级科研院所和高等院校,在人工智能、智能控制、精密制造等前沿领域研发实力雄厚,为智能制造装备提供技术源头支撑。
- 产业基础雄厚。山东、辽宁是传统装备制造大省,在数控机床、重型机械、海洋工程装备等领域积累深厚,易于向智能化方向升级。天津在工业机器人、高端传感器方面形成特色集群。
- 政策先行先试。京津冀协同发展战略推动三地产业协同布局,天津滨海新区、河北雄安新区等地区出台多项智能制造专项政策,吸引企业落户。
- 龙头企业带动。沈阳新松、济南邦德、天津深之蓝等一批本土企业在工业机器人、激光装备、水下机器人等细分领域具有较强竞争力,带动产业链上下游发展。
以工业机器人为例,2020年环渤海地区产量占全国比重超过35%,其中沈阳、天津、青岛等地成为重要生产基地。
四、发展趋势展望
展望2021年及未来一段时间,中国智能制造装备行业将呈现以下趋势:
- 区域协同深化。环渤海、长三角、珠三角将进一步加强产业链分工协作,形成各具特色、优势互补的产业集群。京津冀、长三角一体化等国家战略将为区域市场注入新动力。
- 中西部地区加速崛起。随着产业转移和成本优势显现,湖北、四川、重庆等地智能制造装备市场增速将领先全国,占比逐步提升。
- 需求结构升级。离散制造领域的智能化改造需求将持续扩大,同时对装备的柔性化、数字化、网络化要求更高,推动智能装备产品迭代。
- 自主可控进程加快。在关键零部件、核心软件等方面,国产替代将成为行业重要方向,环渤海地区凭借研发优势有望率先突破。
- 服务型制造兴起。智能制造装备企业从单一产品销售向提供全生命周期服务转型,系统解决方案成为竞争焦点。
##
2020年中国智能制造装备行业区域市场格局凸显了环渤海地区的领先地位,其科研、产业、政策多重优势叠加,为行业高质量发展提供了强大支撑。随着创新驱动战略深入实施和区域协同不断强化,中国智能制造装备行业将呈现多极增长、竞合发展的新态势,环渤海地区仍将在其中扮演关键角色。
如若转载,请注明出处:http://www.cznzjd.com/product/37.html
更新时间:2026-11-03 16:17:54